Finanse
Budżet, który urósł z 1,7 do 4 mld zł. Czego uczy projekt bez aktualnej analizy ryzyka
Historia jednego z największych projektów chemicznych w Polsce pokazuje mechanizm, który może dotknąć każdą firmę: budżet rośnie, finansowanie się nie domyka, a decyzje o kontynuacji zapadają bez aktualnej analizy ryzyka. Poniżej rozkładamy ten mechanizm na części i pokazujemy, co warto mieć poukładane, zanim podejmie się podobne zobowiązanie.
Co się wydarzyło — mechanizm projektu krok po kroku
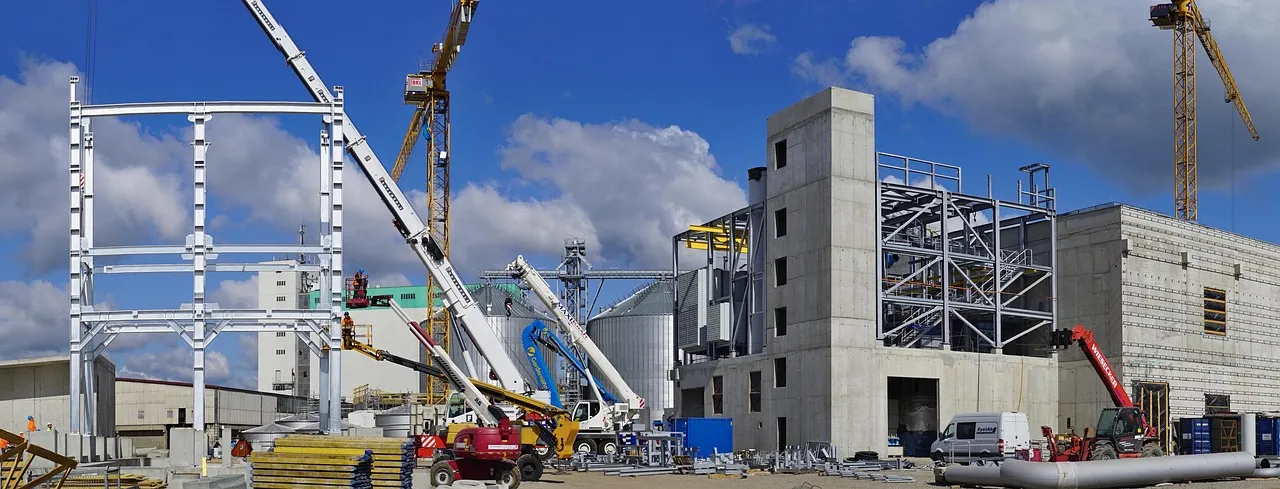
Projekt w Policach miał być filarem rozwoju grupy chemicznej: produkcja propylenu i polipropylenu. W 2015 roku plan obejmował instalację propylenu z budżetem ok. 1,7 mld zł, przy zakładanej wewnętrznej stopie zwrotu (IRR — miara rentowności inwestycji) na poziomie 11% i wartości bieżącej netto (NPV — wartość przyszłych przepływów zdyskontowanych na dziś) 181 mln euro, czyli ok. 750 mln zł.
W 2017 roku zakres rozszerzono o instalację polipropylenu, a budżet wzrósł do ok. 4 mld zł. Z ustaleń obecnych władz wynika, że tak istotna zmiana skali nastąpiła bez rzetelnej analizy ryzyk i przekraczała realne możliwości finansowe grupy. W modelu zakładano, że od 2023 roku projekt będzie zwiększał roczne przychody koncernu o ok. 2 mld zł.
Najpoważniejsze zarzuty dotyczą końca 2019 roku. W grudniu Zakłady Chemiczne „Police” pozyskały z emisji akcji 501 mln zł, podczas gdy planowano 1,1 mld zł. Mimo niedomkniętego finansowania podpisano kontrakt EPC (umowa o zaprojektowanie i wykonanie inwestycji) oraz wydano koreańskiemu wykonawcy Hyundai Engineering and Construction polecenie pełnej realizacji prac (FNTP). Standardowe wczesne zaangażowanie finansowe wynosi 5–10% wartości umowy, tymczasem wydanie FNTP wiązało się z konsekwencjami odpowiadającymi 35% wartości kontraktu. Dokumenty przekazane prokuraturze wskazują na kontekst kalendarza politycznego i kampanii wyborczej, a nie na ocenę biznesową.
Po ponad trzech latach realizacji okazało się, że projekt nie będzie w stanie spłacić zaciągniętych kredytów ani zapewnić zakładanego zwrotu. W latach 2021–2023 nie wdrożono kompleksowego planu naprawczego, mimo narastających opóźnień, spadku cen produktów i wzrostu kosztów energii. W kwietniu 2026 roku podpisano umowę przedwstępną na przejęcie 100% akcji spółki projektowej przez Orlen za blisko 1,2 mld zł. Transakcja zmniejszyła łączną ekspozycję finansową z 21 mld zł o 7,5 mld zł, w tym zdjęła 4,7 mld zł bezpośredniego zadłużenia oraz 2,8 mld zł innych ryzyk. Śledztwo w sprawie możliwego wyrządzenia szkody majątkowej w wielkich rozmiarach prowadzi Prokuratura Regionalna w Krakowie.
Dlaczego to ważne z szerszej perspektywy — na co patrzą inwestorzy i banki
W ocenie dużych projektów inwestycyjnych bank, inwestor czy organ kontrolny patrzą nie na samą obietnicę zysku, ale na spójność czterech elementów: zakresu, budżetu, modelu finansowego i źródeł finansowania. Każda istotna zmiana zakresu bez nowej, udokumentowanej analizy ryzyka to sygnał ostrzegawczy — bo budżet rośnie szybciej niż zdolność firmy do jego sfinansowania.
Drugi punkt obserwacyjny to moment zaciągania zobowiązań. Podpisanie umowy i polecenie pełnej realizacji prac to dwa różne poziomy ryzyka. Jeśli finansowanie nie jest domknięte, a firma wydaje wykonawcy polecenie startu, przyjmuje na siebie zobowiązanie nieproporcjonalne do posiadanych środków. Trzeci element to reakcja na pogorszenie warunków: opóźnienia, spadek cen produktów czy wzrost kosztów energii powinny uruchamiać plan naprawczy, a nie być odkładane na kolejne okresy.
Co powinna przygotować firma przed dużym projektem — lista kontrolna
(a) Ludzie i role. Zanim zapadnie decyzja o uruchomieniu lub rozszerzeniu dużej inwestycji, warto rozdzielić odpowiedzialność na piśmie: zarząd zatwierdza zakres i budżet, komitet inwestycyjny opiniuje zmiany, kierownik projektu prowadzi rejestr decyzji, finanse weryfikują model. Trzeba też wskazać osobę uprawnioną do wstrzymania płatności lub podpisania umowy, gdy finansowanie nie jest domknięte — i zadbać, by wiedzieli o tym również nowo zatrudnieni oraz osoby na zastępstwie. Kluczowe decyzje często podejmują osoby spoza zespołu projektowego, więc ich kompetencje także powinny być opisane.
(b) Sytuacje nietypowe. Procedura musi obejmować przypadki brzegowe, bo właśnie w nich powstaje ryzyko: emisja akcji lub kredyt kończy się kwotą niższą od planowanej, wykonawca czeka na polecenie startu, budżet zostaje przekroczony, ceny produktów spadają, rosną koszty energii. Warto z góry ustalić zasadę, że dopóki finansowanie nie jest zamknięte w wymaganej kwocie, polecenie pełnej realizacji prac nie jest wydawane bez zgody zarządu i rady nadzorczej oraz bez ponownej analizy scenariuszowej. Osobno trzeba zapisać progi uruchamiające plan naprawczy — np. przekroczenie określonego poziomu opóźnienia lub kosztu — żeby nie przesuwać go kwartał po kwartale.
(c) System i narzędzia. Sam zapis nie wystarczy, jeśli system nie pozwala go przestrzegać. Model finansowy powinien być wersjonowany, z datą aktualizacji założeń, a każda zmiana budżetu lub zakresu powinna zostawiać ślad w rejestrze decyzji wraz z osobą zatwierdzającą. W ewidencji warto wyodrębnić nakłady na projekt od pozostałych kosztów, żeby na bieżąco widzieć przekroczenia i stopień zaangażowania środków. Umowy z wykonawcami powinny być powiązane z limitami zobowiązań, a wydanie polecenia startu — wymagać odrębnej akceptacji.
(d) Testowanie założeń. Model rentowności trzeba okresowo weryfikować, najlepiej przez osoby niezależne od zespołu projektowego. Analiza wrażliwości na spadek cen produktów, wzrost kosztów energii i opóźnienia harmonogramu pokazuje, w którym momencie projekt przestaje spłacać finansowanie. Warto porównywać założenia z rzeczywistymi danymi rynkowymi oraz z wcześniejszymi prognozami dla podobnych inwestycji.
(e) Przegląd wewnętrzny. Kontrola powinna być cykliczna, a nie jednorazowa. Okresowy audyt wewnętrzny procesu inwestycyjnego — obejmujący dokumentację decyzji, zgodność wydatków z budżetem, kompletność analiz ryzyka i aktualność modelu — pozwala wychwycić problem, zanim zobaczy go bank, inwestor lub organ. Przy projektach o dużej skali warto dodatkowo zlecić niezależną weryfikację założeń przed podpisaniem kluczowych umów, a nie po rozpoczęciu prac.
(f) Dokumentacja. Rejestr decyzji z uzasadnieniem, kolejne wersje modelu finansowego, analizy ryzyka, korespondencja z wykonawcą i instytucjami finansującymi — to materiał, który w razie sporu pozwala odtworzyć, na jakiej podstawie podjęto decyzję. Jego brak działa na niekorzyść firmy, również wobec ubezpieczyciela czy organów.
Rola due diligence i audytu w weryfikacji założeń projektu
Due diligence to niezależne sprawdzenie danych i założeń, na których opiera się decyzja — modelu rentowności, harmonogramu, źródeł finansowania, zapisów umowy z wykonawcą. W omawianym przypadku audyty wskazały, że sponsorom projektu przedstawiono nierealistyczny model rentowności; po ponad trzech latach realizacji inwestycja nie była w stanie obsłużyć zaciągniętych kredytów.
Regularne badanie sprawozdań finansowych oraz audyt wewnętrzny procesów inwestycyjnych nie zastąpią decyzji biznesowej, ale dają zarządowi i radzie nadzorczej punkt odniesienia: czy liczby w modelu nadal odpowiadają rzeczywistości i czy firma ma podstawy, by podpisywać kolejne zobowiązania.
Wnioski końcowe — ta sama logika dotyczy każdej firmy
Mechanizm jest uniwersalny: rozszerzenie zakresu bez nowej analizy ryzyka, zaciągnięcie zobowiązania przy niedomkniętym finansowaniu i brak reakcji na pogarszające się warunki. Niezależnie od branży i skali, te trzy elementy warto mieć pod kontrolą, zanim podejmie się zobowiązanie wobec banku, inwestora czy wykonawcy.
Praktyczna zasada jest prosta: decyzja bez aktualnego modelu, udokumentowanej analizy ryzyka i wskazanej osoby odpowiedzialnej to decyzja podejmowana na wyczucie. A przy projektach wieloletnich wyczucie rzadko wystarcza.